Domain fixwort.de kaufen?
Wir ziehen mit dem Projekt
fixwort.de um.
Sind Sie am Kauf der Domain
fixwort.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fixwort.de kaufen?
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **


Ähnliche Suchbegriffe für Steuerliche Selbstbeteiligung
Top-Angebote
Produkte zum Begriff Steuerliche Selbstbeteiligung:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstbeteiligung bei Heil- und Hilfsmitteln in der Gesetzlichen Krankenversicherung, Taschenbuch von Kristian Koch, GRIN, 978-3-640-17819-3Selbstbeteiligung Bei Heil- Und Hilfsmitteln In Der Gesetzlichen Krankenversicherung, Taschenbuch Von Kristian Koch, Grin, 978-3-640-17819-3, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **

Wie viel Selbstbeteiligung bei Teilkasko?
Wie viel Selbstbeteiligung bei Teilkasko ist angemessen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der eigenen finanziellen Situation und dem Risiko von Schäden durch Diebstahl oder Naturereignisse. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, aber im Schadensfall muss man mehr selbst zahlen. Es ist wichtig, die individuellen Bedürfnisse und Risiken abzuwägen, um die passende Selbstbeteiligung für die Teilkasko-Versicherung zu wählen. Es kann auch sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die beste Entscheidung zu treffen. **
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
Top-Angebote
Produkte zum Begriff Steuerliche Selbstbeteiligung:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Steuerliche Selbstbeteiligung
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstbeteiligung bei Heil- und Hilfsmitteln in der Gesetzlichen Krankenversicherung, Taschenbuch von Kristian Koch, GRIN, 978-3-640-17819-3Selbstbeteiligung Bei Heil- Und Hilfsmitteln In Der Gesetzlichen Krankenversicherung, Taschenbuch Von Kristian Koch, Grin, 978-3-640-17819-3, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
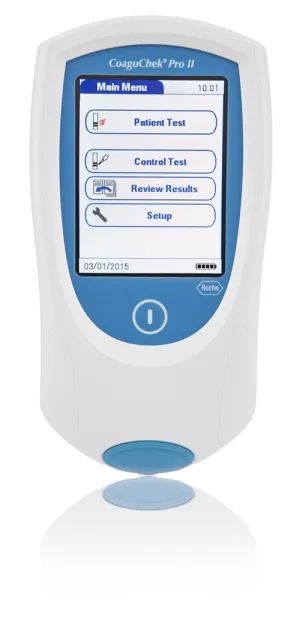
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II Gerät – professionelles INR- und aPTT-Messgerät für Point-of-Care-Gerinnungsdiagnostik Das CoaguChek® Pro II von Roche Diagnostics ist ein professionelles Point-of-Care-Gerät zur schnellen Bestimmung von PT/INR- und aPTT-Werten direkt am Patienten. Das mobile Gerinnungsmessgerät eignet sich für Arztpraxen, Kliniken, Intensivbereiche, OP, Notaufnahme und andere professionelle medizinische Einsatzbereiche. Durch die elektrochemische Messmethode und die geringe benötigte Blutmenge unterstützt das System eine schnelle und standardisierte Gerinnungsdiagnostik unmittelbar vor Ort. Das Gerät kombiniert mobile Anwendung, digitale Datenverwaltung und moderne Konnektivitätsfunktionen für den professionellen Praxis- und Klinikalltag. Produktvorteile Professionelles Point-of-Care-Gerät für Gerinnungsdiagnostik Bestimmung von PT/INR- und aPTT-Werten Nur 8 µl Vollblut erforderlich Geeignet für kapillares, venöses und arterielles Vollblut PT/INR-Ergebnisse in weniger als einer Minute Großer farbiger Touchscreen Integrierter 2D-Barcode-Scanner WLAN-Funktion zur Datenübertragung Speicher für bis zu 2000 Ergebnisse Mobile Nutzung durch integrierten Akku möglich Für professionelle Anwendung in Praxis und Klinik Lieferung inklusive Netzteil Anwendungsbereiche Gerinnungsmanagement in Arztpraxen INR-Kontrolle bei antikoagulierten Patienten Point-of-Care-Gerinnungsdiagnostik Klinik, Intensivstation und OP Notaufnahme und Akutversorgung Mobile medizinische Versorgung Professionelle PT/INR- und aPTT-Messung Messprinzip und Anwendung Das CoaguChek® Pro II arbeitet mit elektrochemischer Messung nach Aktivierung der Gerinnungskaskade. Je nach verwendetem Teststreifen können PT/INR- oder aPTT-Werte bestimmt werden. Für die Messung wird lediglich eine geringe Menge frischen Vollbluts benötigt. Die Probenauftragung kann seitlich oder von oben auf den Teststreifen erfolgen. Die intuitive Benutzerführung über Touchscreen unterstützt standardisierte Arbeitsabläufe im professionellen Umfeld. Datenmanagement und Konnektivität Das Gerät verfügt über integrierte WLAN-Funktionen, einen 2D-Barcode-Scanner sowie digitale Speicher- und Verwaltungsfunktionen für Testergebnisse. Dadurch eignet sich das System für dokumentationspflichtige Arbeitsbereiche mit zentralem Datenmanagement. Patienten- und Benutzeridentifikationen können über Barcode erfasst werden. Die gespeicherten Ergebnisse lassen sich in bestehende Dokumentations- und Datenmanagementprozesse integrieren. Technische Daten Produktart Point-of-Care-Gerinnungsmessgerät Messparameter PT/INR und aPTT Messprinzip Elektrochemische Messung Probenmaterial Frisches kapillares, venöses oder arterielles Vollblut Mindestprobenvolumen 8 µl Display Farbiger Touchscreen Speicherkapazität Bis zu 2000 Testergebnisse Konnektivität WLAN Barcode-Scanner Integrierter 2D-Barcodescanner Stromversorgung Netzteil und integrierter Akku Anwendungsbereich Professionelle medizinische Anwendung Hersteller Roche Diagnostics Lieferumfang CoaguChek® Pro II Gerät Netzteil Benutzerhandbuch Dokumentation Hinweis Für den Betrieb werden kompatible CoaguChek® PT- und aPTT-Teststreifen benötigt. Das Gerät ist für professionelle medizinische Anwender vorgesehen und nicht zur Selbstanwendung bestimmt. CoaguChek® Pro II jetzt für professionelle INR- und Gerinnungsdiagnostik bestellen.848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
-
Wie viel Selbstbeteiligung bei Teilkasko?
Wie viel Selbstbeteiligung bei Teilkasko ist angemessen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der eigenen finanziellen Situation und dem Risiko von Schäden durch Diebstahl oder Naturereignisse. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, aber im Schadensfall muss man mehr selbst zahlen. Es ist wichtig, die individuellen Bedürfnisse und Risiken abzuwägen, um die passende Selbstbeteiligung für die Teilkasko-Versicherung zu wählen. Es kann auch sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die beste Entscheidung zu treffen. **
-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.